

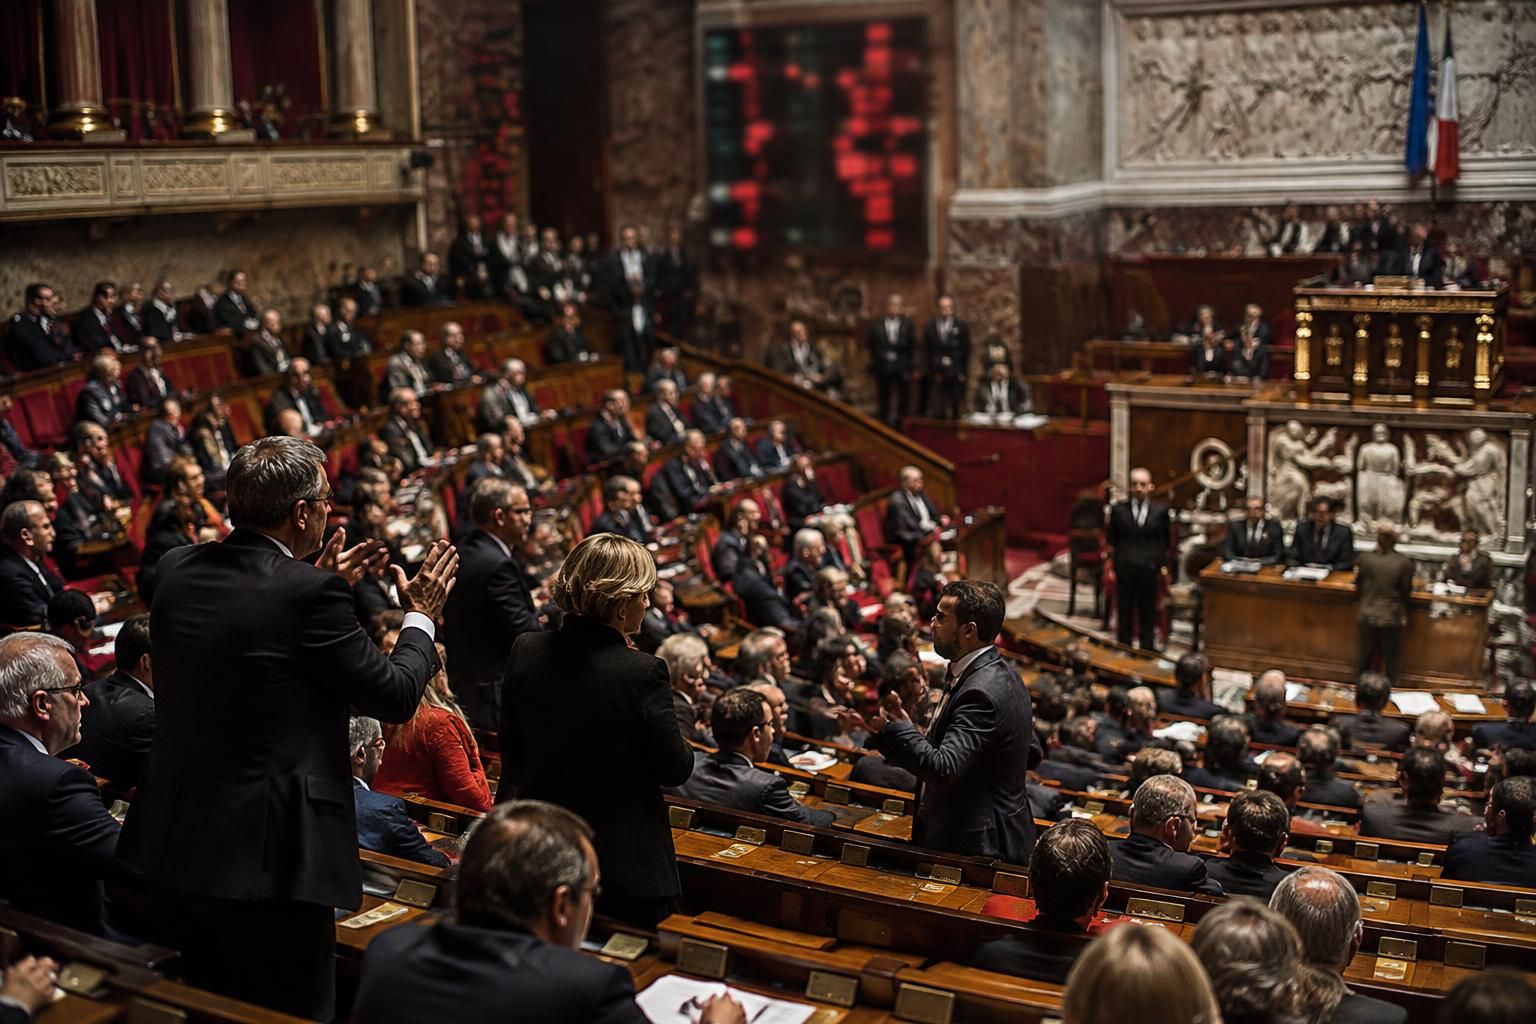
Budget de la Sécurité sociale : ce que signifie un rejet de 115 voix contre une
Le scénario présenté pour le 23 octobre 2026 décrit un rejet du Budget de la Sécurité sociale pour 2027 par 115 voix contre une sur sa partie recettes. Ces éléments doivent être lus comme un scénario parlementaire à confirmer par les comptes rendus officiels, et non comme un scrutin déjà établi ici.
Dans cette configuration, le résultat serait politiquement brutal : presque aucun soutien parmi les suffrages exprimés. Mais attention au raccourci. Une quasi-unanimité des votants ne signifie pas une quasi-unanimité des 577 députés, puisque les abstentions et les absences ne figurent pas dans le rapport entre voix favorables et défavorables.
Allergique aux pavés ? Voilà ce qu’il faut retenir.
| Point clé | Lecture concrète du scénario |
|---|---|
| ✅ Un rejet massif | 115 voix contre une sur les recettes traduiraient un désaveu parmi les suffrages exprimés. |
| ✅ Des dépenses non examinées | Le rejet de la partie recettes empêcherait de poursuivre normalement l’examen du volet dépenses. |
| ⚠️ Des amendements sans effet immédiat | Une mesure votée pendant les débats ne devient pas automatiquement applicable. |
| 🔎 Une trajectoire financière contestée | Les montants de 12,7 et 24 milliards d’euros correspondent à des constructions budgétaires différentes. |
| 🏛️ Une procédure encore ouverte | Le passage au Sénat ne constituerait ni une adoption définitive ni une garantie de compromis. |
Assemblée nationale : distinguer le résultat du scrutin et ses conséquences
Le PLFSS, ou projet de loi de financement de la Sécurité sociale, ne se résume pas à une enveloppe distribuée aux hôpitaux. Il organise un équilibre financier comprenant notamment des recettes, des prévisions de dépenses et des dispositions concernant plusieurs branches de la protection sociale.
Son architecture explique pourquoi le rejet en première lecture de la partie consacrée aux ressources peut arrêter l’examen avant les dépenses. Le verrou est procédural : sans adoption de cette étape, la discussion ne continue pas comme si rien ne s’était passé.
Pour autant, ce revers ne signifierait pas que les remboursements médicaux s’interrompent le lendemain. Les droits existants reposent sur un ensemble de règles permanentes ; un échec parlementaire sur le financement annuel ne les efface pas d’un coup de gomme.
Prenons le cas fictif de Claire, dirigeante d’une agence bordelaise de douze salariés. En découvrant un titre annonçant que « la Sécu est rejetée », elle pourrait craindre un bouleversement immédiat de ses déclarations sociales. Ce serait confondre une étape législative avec une entrée en vigueur.
Son premier réflexe utile serait de consulter le résultat détaillé du scrutin, puis le dossier législatif. Quels articles ont été adoptés ? Quelle partie a été repoussée ? Le texte a-t-il poursuivi sa navette ? Ces questions valent mieux qu’une capture d’écran sortie de son contexte.
Le scénario décrit également des oppositions réunissant la gauche, le RN et ses alliés, ainsi qu’une grande partie des LR, face à un camp gouvernemental largement abstentionniste. Une telle addition ne fabriquerait pas une majorité alternative : voter ensemble contre un texte ne signifie pas partager le même budget.
Voilà le point décisif pour lire le vote des députés : mesurer la défaite du gouvernement, sans lui faire dire que toute la protection sociale aurait disparu. La suite se joue dans les recettes supprimées, les dépenses proposées et les compromis encore possibles.
Financement de la Sécurité sociale : comprendre ce que changeraient les recettes supprimées
Dans le scénario fourni, plusieurs dispositifs auraient été retirés au fil de la discussion : une taxation de produits sucrés, la reconduction d’une contribution des complémentaires santé et la contribution sociale de solidarité des sociétés, appelée C3S. Ces mesures ne touchent ni les mêmes acteurs ni les mêmes mécanismes économiques.
Les ranger dans une seule case, celle des « taxes », ferait perdre l’essentiel. Pour comprendre le financement de la Sécurité sociale, il faut regarder qui paie directement, qui supporte éventuellement le coût ensuite et quelle recette disparaît réellement.
PLFSS : suivre le payeur plutôt que le slogan
Une fiscalité sur les boissons ou produits sucrés peut poursuivre deux objectifs : apporter des ressources et encourager une modification des consommations ou des recettes industrielles. Son rendement dépend notamment de son assiette, de son barème et des réactions des fabricants comme des acheteurs.
Une contribution demandée aux organismes complémentaires relève d’une autre logique. Son effet ne peut pas être résumé par « les mutuelles paient » : il faut aussi examiner les tarifs proposés aux assurés, les réserves disponibles et les conditions des contrats collectifs. Une répercussion sur les cotisations n’est toutefois pas automatique ni nécessairement intégrale.
La C3S, elle, concerne certaines entreprises selon des règles d’assujettissement spécifiques. Sa suppression ne correspond donc pas à une baisse générale des cotisations sociales pour tous les employeurs. Une petite société située sous le seuil applicable pourrait ne tirer aucun avantage direct d’une telle décision.
Claire dispose ici d’un test simple : avant d’intégrer une économie dans son prévisionnel, son cabinet comptable vérifie si son agence acquitte effectivement le prélèvement concerné. Une annonce spectaculaire peut avoir un effet nul sur sa trésorerie. Le titre fait du bruit ; la ligne comptable, elle, tranche.
- 🔎 Identifier l’assiette : chiffre d’affaires, rémunérations, consommation ou autre base taxable.
- 💶 Vérifier le redevable : entreprise, organisme complémentaire ou consommateur selon le mécanisme retenu.
- 📅 Contrôler la date d’application : un amendement adopté en séance ne suffit pas à modifier une échéance.
- ⚠️ Évaluer les effets indirects : prix, contrats collectifs, marges ou comportements peuvent évoluer différemment.
Chaque suppression de recette pose ensuite une question de compensation. Faut-il trouver un autre prélèvement, réduire certaines charges, accepter davantage d’endettement ou combiner plusieurs leviers ? Il n’existe pas de financement gratuit simplement parce qu’une taxe devient impopulaire.
Inversement, maintenir un prélèvement n’est pas une preuve suffisante d’efficacité. Une mesure peut produire moins que prévu, créer des effets de seuil ou peser sur une activité sans atteindre son objectif sanitaire. L’évaluation doit porter sur ses résultats, pas uniquement sur son intitulé.
Le débat sur un budget 2027 privé de majorité stable prend ici une dimension très concrète : chaque groupe peut soutenir une suppression isolée, sans accepter la solution destinée à combler le manque correspondant.
Pour un entrepreneur, le bon document de travail reste donc une comparaison entre droit existant, propositions débattues et dispositions finalement promulguées. Une recette supprimée en séance n’est ni une économie acquise pour toutes les entreprises ni une ressource déjà remplacée pour les comptes sociaux.
Déficit social : comparer les 12,7 et 24 milliards sans mélanger les trajectoires
Le scénario oppose un objectif gouvernemental de 12,7 milliards d’euros de déficit social à une estimation dégradée de 24 milliards après les modifications parlementaires. Ces deux montants doivent rester attribués à leur contexte : ils décrivent des trajectoires prévisionnelles, pas deux résultats comptables définitivement constatés.
L’écart atteint 11,3 milliards d’euros. C’est considérable, mais cette soustraction ne suffit pas à expliquer son origine. Il faudrait disposer du chiffrage de chaque amendement, de leurs interactions et des hypothèses économiques retenues pour établir une comparaison solide.
Budget de la Sécurité sociale : séparer prévisions, amendements et comptes constatés
Un solde prévisionnel dépend des encaissements attendus et des dépenses anticipées. La masse salariale, l’emploi, les prix ou l’évolution des soins peuvent modifier le résultat sans qu’une nouvelle mesure soit adoptée. Une prévision budgétaire reste une construction conditionnelle, même lorsqu’elle est affichée avec une décimale.
Les amendements ajoutent une deuxième couche. Supprimer une contribution réduit potentiellement les ressources ; élargir un droit peut augmenter les prestations. Mais leurs effets ne sont pas toujours immédiats, uniformes ou indépendants les uns des autres.
Enfin viennent les comptes constatés après exécution. C’est seulement à ce stade qu’il devient possible de mesurer ce qui a effectivement été encaissé et dépensé. Confondre ces trois niveaux revient à comparer un devis, des options supplémentaires et une facture finale.
Claire connaît bien cette différence dans son agence fictive. Un contrat commercial annoncé ne constitue pas encore une facture payée ; une dépense prévue ne correspond pas nécessairement à une sortie de trésorerie réalisée. La même discipline de lecture s’impose ici, à une tout autre échelle.
Le montant de 24 milliards, attribué au ministre du Budget dans le récit fourni, devrait donc être présenté comme une estimation gouvernementale de la version amendée. Ce n’est ni un déficit automatiquement créé par le scrutin ni une somme immédiatement empruntée après la séance.
Le rejet global modifierait précisément le statut de cette construction : les dispositions adoptées isolément ne formeraient pas une loi applicable. Leur chiffrage resterait utile pour comprendre les désaccords, mais il ne décrirait plus nécessairement le texte finalement retenu.
Dépenses sociales : regarder ce qui se cache derrière le solde
Les dépenses sociales financent des prestations et des services différents : retraites, soins, soutien aux familles ou autonomie, selon les périmètres concernés. Un total agrégé peut masquer une forte tension sur une branche et une situation moins dégradée sur une autre.
Pour apprécier une économie annoncée, il faut aussi distinguer réduction durable et simple déplacement de charge. Un remboursement moindre peut alléger un compte tout en augmentant le reste à payer d’un ménage. Un transfert entre organismes ne produit pas nécessairement une économie pour l’ensemble de la collectivité.
Autre précaution : le déficit de la Sécurité sociale n’est pas le déficit du budget de l’État. Ils participent tous deux aux finances publiques, mais ne recouvrent pas les mêmes administrations. Le sujet du déficit budgétaire français en 2026 doit être abordé en conservant cette distinction.
Le bon réflexe consiste à demander le périmètre, la période et les hypothèses derrière chaque montant. Sans ces trois repères, les milliards deviennent des arguments de plateau plutôt que des informations permettant de comprendre les choix proposés.
Retraites et protection sociale : pourquoi un amendement voté ne crée pas encore un droit
Le récit fourni mentionne un dispositif permettant à des salariés ayant cotisé pendant 42 ans de cesser leur activité à 62 ans. Il l’attribue à une initiative de l’écologiste Sandrine Rousseau, présentée comme une réponse à la réforme des retraites portée en 2023 par le gouvernement d’Élisabeth Borne.
Sur un sujet aussi sensible, une précision s’impose immédiatement : un amendement adopté pendant l’examen d’un texte n’est pas une règle déjà entrée en vigueur. Si le véhicule législatif échoue ou si la disposition disparaît ensuite, le droit existant ne change pas sur cette seule base.
Projet de loi de financement : vérifier toute la chaîne avant de modifier un départ
Un salarié proche de la retraite doit distinguer plusieurs paramètres : âge d’ouverture des droits, durée d’assurance requise, périodes effectivement cotisées et éventuels dispositifs de départ anticipé. Ces notions se recoupent parfois, mais elles ne sont pas interchangeables.
L’expression « 42 ans de cotisations » appelle ainsi une lecture juridique attentive. Quelles périodes seraient comptabilisées ? Le chômage, la maladie ou certains congés entreraient-ils dans le calcul ? Le bénéfice serait-il ouvert à toutes les générations ou soumis à un calendrier ?
Le scénario ne fournit pas ces modalités. Il serait donc trompeur d’en déduire un droit universel à partir à 62 ans. Une mesure sociale ne se résume pas à deux nombres bien choisis pour un bandeau d’information.
Dans l’agence de Claire, imaginons qu’un salarié de 61 ans souhaite anticiper son départ. Son employeur ne devrait ni fixer une date ferme sur la base d’un débat parlementaire ni promettre une pension précise. La démarche utile consiste à faire vérifier le relevé de carrière et les règles effectivement applicables.
La même prudence vaut pour les décisions de recrutement. Remplacer trop tôt un salarié, engager une transmission ou modifier un contrat sur la foi d’un amendement encore instable peut créer une difficulté bien réelle. Le calendrier politique ne remplace pas le calendrier juridique.
Budget de la Sécurité sociale : comprendre les désaccords derrière le vote commun
Le scénario évoque également un compromis antérieur avec le Parti socialiste autour d’une suspension de la réforme. Cet antécédent, lui aussi à documenter avant toute présentation comme fait acquis, ne garantirait pas la reconduction d’un accord identique.
Une négociation dépend du contenu précis du texte, des engagements pris et du rapport de force du moment. Le débat sur le gel des retraites et ses implications politiques illustre l’importance de distinguer déclaration, négociation et disposition juridiquement applicable.
Les oppositions peuvent d’ailleurs repousser un même projet pour des raisons incompatibles. Certaines jugeront les prélèvements excessifs ; d’autres estimeront les ressources insuffisantes ou les efforts mal répartis. Le résultat commun ne dit pas quelle solution chacune accepterait ensuite.
Pour les assurés, cette fragmentation rend les annonces difficiles à suivre. Une proposition peut sembler largement soutenue un soir, puis perdre son véhicule législatif quelques heures plus tard. Le changement de statut est essentiel : politiquement visible ne veut pas dire juridiquement disponible.
Avant toute décision personnelle, trois pièces comptent davantage qu’un commentaire partisan : le texte définitivement adopté, sa publication et les éventuelles dispositions d’application. Une simulation actualisée auprès de la caisse concernée complète ensuite cette vérification. Les droits se préparent sur des règles en vigueur, pas sur une promesse de séance.
Après le rejet en première lecture : ce que changeraient le Sénat, le 49.3 et les ordonnances
Le calendrier avancé dans le scénario prévoit un examen au Sénat à partir du 9 novembre, après une discussion commencée à l’Assemblée nationale le 20 octobre. Ces dates restent à confirmer dans les agendas officiels ; elles ne doivent pas être transformées en échéances certaines par simple répétition.
Le point institutionnel, lui, mérite d’être expliqué : un rejet à l’Assemblée ne met pas nécessairement fin à la procédure. La navette peut se poursuivre, avec des règles particulières liées aux délais constitutionnels des lois de financement.
PLFSS au Sénat : un nouvel examen, pas une validation automatique
La chambre haute peut discuter les dispositions qui lui sont transmises et proposer d’autres équilibres. Elle ne transforme pas mécaniquement un revers gouvernemental en adoption, pas plus qu’elle ne reprend nécessairement tous les amendements débattus auparavant.
L’affirmation selon laquelle elle examinerait la « version initiale » doit être vérifiée dans le texte officiellement transmis. La portée exacte de cette expression compte : version déposée, dispositions rétablies et texte servant de base à la discussion ne sont pas des notions à employer au hasard.
Pour Claire, l’enjeu pratique reste le suivi des articles concernant son activité. Une contribution supprimée dans une chambre peut réapparaître dans la suite du parcours. Mettre à jour un prévisionnel suppose donc de conserver plusieurs hypothèses plutôt que de célébrer trop vite une économie.
Article 49.3 : engager la responsabilité du gouvernement comporte un risque
Sur un projet de loi de financement, le gouvernement peut recourir à l’article 49, alinéa 3, dans les conditions constitutionnelles prévues. Le texte est alors considéré comme adopté sauf si une motion de censure déposée dans le délai requis est votée.
Ce mécanisme ne constitue donc pas une adoption ordinaire par vote favorable sur l’ensemble du projet. Il déplace le conflit vers la responsabilité du gouvernement. L’exécutif peut obtenir le passage du texte, mais il expose aussi sa survie à l’issue d’une éventuelle censure.
Les discussions sur le budget 2027 et les risques de censure doivent être lues à travers cette distinction. Refuser un budget et voter pour renverser le gouvernement sont deux décisions politiques différentes, même lorsqu’elles se répondent.
Article 47-1 : les ordonnances ne sont pas un bouton de secours automatique
L’article 47-1 de la Constitution prévoit notamment que, si le Parlement ne s’est pas prononcé dans un délai de cinquante jours, les dispositions du projet peuvent être mises en œuvre par ordonnance. Ce mécanisme est encadré par des conditions de procédure et de délai.
Présenter cette voie comme immédiatement disponible après n’importe quel rejet serait donc abusif. Il faut examiner le déroulement précis de la procédure, le calcul des délais et la situation juridique créée par les décisions parlementaires. L’expression « sans aucun vote » masque facilement cette complexité.
Les entrepreneurs et les assurés n’ont pas besoin de parier sur l’outil qui sera retenu. Ils ont besoin d’une veille utile : suivre le dossier législatif, consulter les textes publiés et identifier les dates d’application des mesures qui les concernent réellement.
Une annonce change le débat ; une règle promulguée change les obligations. C’est cette frontière qu’il faut surveiller avant de modifier une paie, un tarif ou un projet de départ à la retraite.
Le rejet du Budget de la Sécurité sociale interrompt-il les remboursements de soins ?
Non. Un rejet en première lecture ne supprime pas à lui seul les droits existants ni les mécanismes habituels de prise en charge. Il faut distinguer la procédure budgétaire des règles permanentes de protection sociale.
Un résultat de 115 voix contre une représente-t-il tous les députés ?
Non. Ce rapport concerne les suffrages exprimés dans le scénario présenté. Les abstentions et les absences doivent être examinées séparément dans le scrutin officiel.
Une mesure sur les retraites adoptée pendant les débats est-elle immédiatement applicable ?
Non. Elle doit figurer dans un texte définitivement adopté et promulgué, respecter sa date d’entrée en vigueur et, lorsque c’est nécessaire, être complétée par des dispositions d’application.
Le gouvernement peut-il automatiquement utiliser une ordonnance après un rejet ?
Non. Le mécanisme prévu par l’article 47-1 dépend notamment des conditions constitutionnelles de procédure et de délai. Un rejet ne suffit pas, à lui seul, à rendre cette possibilité immédiatement applicable.
Que vérifier avant de modifier le budget prévisionnel d’une entreprise ?
Il faut contrôler le texte finalement promulgué, les entreprises concernées, l’assiette du prélèvement et sa date d’application. Une annonce ou un amendement encore en discussion ne constitue pas une économie acquise.

Bravo pour cet article, Basil ! Les explications sont super claires et accessibles !
La compréhension des enjeux budgétaires est essentielle pour tout le monde, surtout en santé.