

L’EUDI Wallet ne gagnera pas parce qu’un règlement européen l’impose. Il gagnera lorsque les citoyens comprendront qu’il leur évite, très concrètement, de photographier trois justificatifs, de remplir cinq formulaires et d’attendre une validation qui traîne.
Allergique aux pavés ? Voilà ce qu’il faut retenir.
| Point à retenir | Ce que cela change pour les organisations |
|---|---|
| ✅ Créer des usages utiles | Le portefeuille doit réduire une vraie friction : inscription, contrôle d’âge, signature, KYC ou location. |
| 🔐 Préparer la sécurité des données | Les parcours doivent demander le minimum d’attributs, tracer les consentements et gérer les refus proprement. |
| 📱 Soigner l’expérience utilisateur | Un bouton Wallet mal expliqué ou un parcours de secours absent suffit à tuer l’adoption technologique. |
| 🌍 Tester l’interopérabilité | Un portefeuille émis dans un pays doit être vérifiable simplement par un service situé dans un autre État membre. |
| ⚠️ Éviter le projet vitrine | Une démonstration sympa ne vaut rien si elle n’améliore ni la conversion, ni la conformité, ni les délais de traitement. |
EUDI Wallet : passer du cadre eIDAS 2.0 à des usages digitaux qui servent vraiment
L’Europe a fixé une direction claire avec eIDAS 2.0 : chaque État membre doit mettre à disposition un portefeuille européen d’identité numérique, l’EUDI Wallet. Ce portefeuille permettra notamment de s’authentifier, de présenter des justificatifs vérifiables et de signer certaines démarches en ligne. La mécanique réglementaire compte, évidemment. Mais elle ne fera pas le travail commercial à la place des services qui l’intègrent.
Le piège serait de regarder ce sujet comme un simple projet de conformité. Les entreprises qui se contentent d’attendre une obligation risquent de recevoir le Wallet comme elles reçoivent parfois une nouvelle case RGPD : tard, dans l’urgence, avec une rustine technique et un parcours client bancal. Résultat habituel : un bouton de connexion que personne ne comprend, des équipes support débordées et un outil réputé compliqué avant même d’avoir eu sa chance.
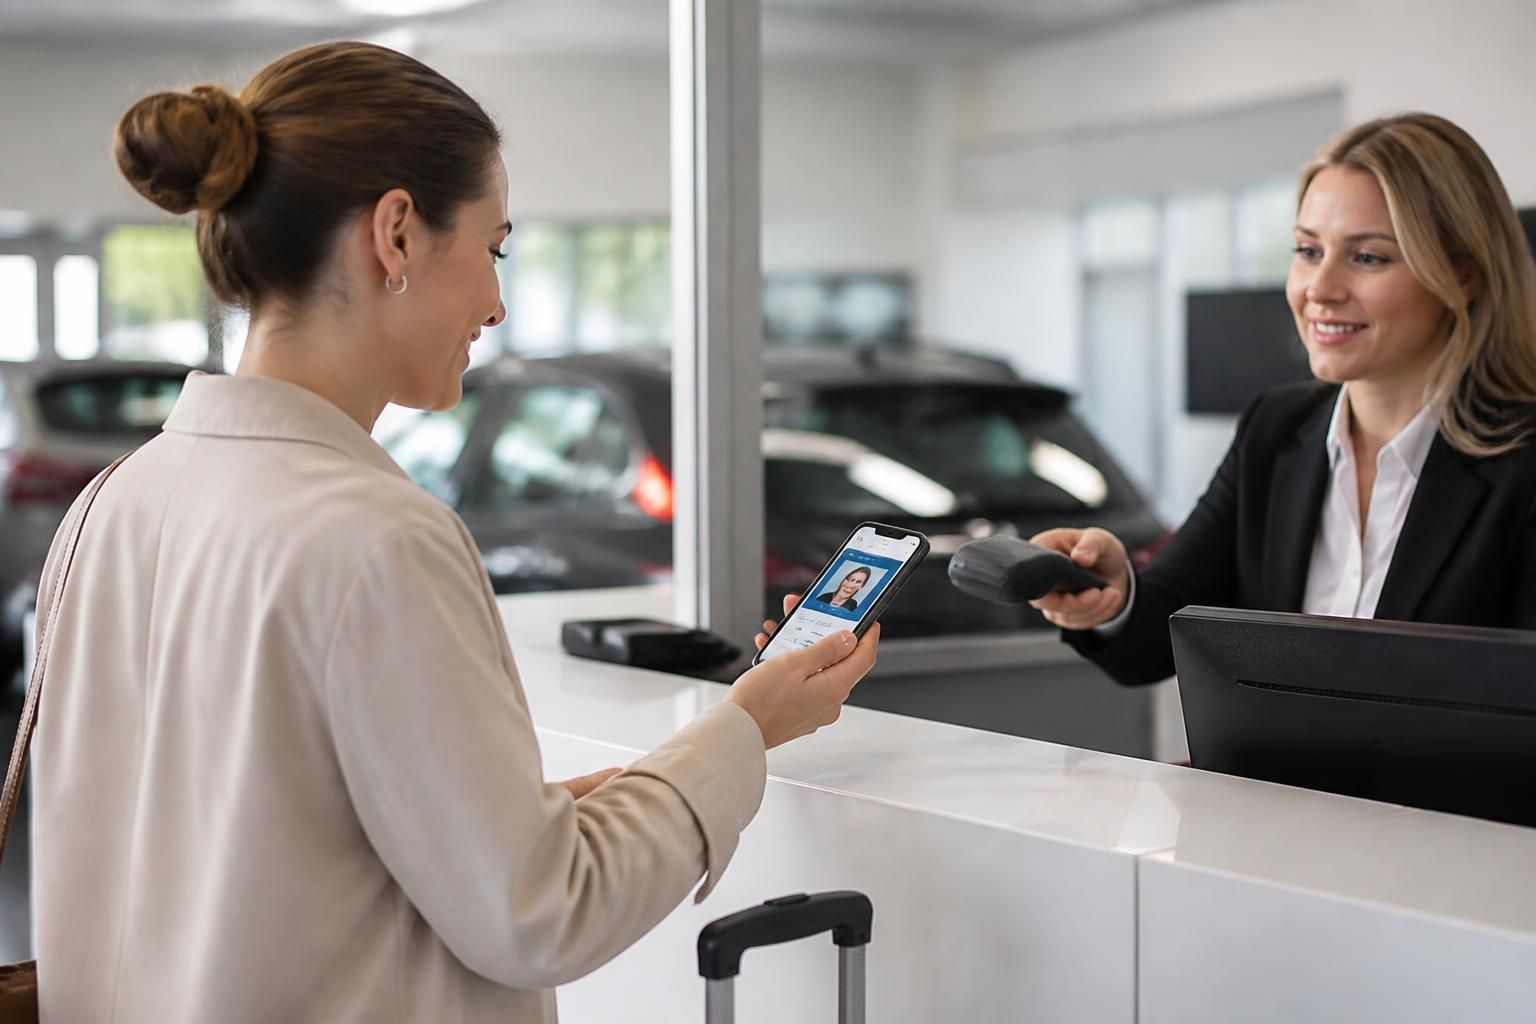
À l’inverse, les entreprises innovantes regardent déjà où l’identité vérifiée peut retirer des étapes inutiles. Sur une plateforme immobilière, cela peut vouloir dire prouver son identité et ses revenus sans téléverser une pièce d’identité floue, un avis d’imposition tronqué et une attestation employeur datée. Dans une banque, le même principe peut accélérer l’ouverture d’un compte tout en renforçant les contrôles KYC et AML. Dans la location automobile, un permis vérifiable peut remplacer les photos, la saisie manuelle et la revue d’un dossier par un agent.
Le fil conducteur est simple : imaginons Clara, qui déménage de Bordeaux vers Bruxelles pour six mois. Elle doit louer un appartement, ouvrir un compte, prendre une assurance et réserver une voiture. Sans identité numérique réutilisable, elle répète les mêmes gestes à chaque service. Elle prouve qui elle est encore et encore, transmet des documents à des plateformes différentes, puis espère que chacun les protégera correctement. Un modèle pareil fatigue les clients et multiplie les zones de risque.
Avec un portefeuille bien intégré, Clara peut partager uniquement l’information demandée. Un loueur n’a pas forcément besoin de connaître son adresse complète ou sa situation familiale : il doit surtout savoir si son permis est valide et si elle a l’âge requis. Cette divulgation sélective est l’un des vrais changements du dispositif. Elle remet une dose de proportion dans des parcours où l’on demande souvent un dossier complet pour confirmer un seul fait.
EUDI Wallet : l’utilité immédiate avant la démonstration technique
Les technologies numériques échouent rarement parce qu’elles manquent de fonctions. Elles échouent parce qu’elles demandent un effort sans livrer un gain visible. Le QR code, les paiements mobiles ou la signature électronique ont décollé lorsque l’usage devenait plus rapide que l’ancienne méthode. L’EUDI Wallet doit suivre la même règle : moins de clics, moins de ressaisie, moins de doutes.
- ⚡ Inscription accélérée : récupérer des attributs fiables au lieu de demander une saisie manuelle intégrale.
- 🪪 Preuve d’identité réutilisable : limiter l’envoi répété de copies de documents sensibles.
- 🔞 Contrôle d’âge proportionné : confirmer une majorité sans exposer la date de naissance complète.
- ✍️ Signature simplifiée : guider la personne vers le bon niveau de signature selon la nature du contrat.
- 🚗 Vérification transfrontalière : fluidifier les services utilisés hors du pays d’émission.
Le bon projet ne part donc pas de la question « comment brancher une API ? ». Il démarre par « quel parcours fait perdre du temps, de la confiance ou du chiffre d’affaires ? ». Une équipe produit sérieuse mesure ensuite les abandons avant vérification, le délai de validation, le volume de tickets support et le taux de dossiers incomplets. Sans point de départ, impossible de prouver le bénéfice réel après lancement.
Le Wallet n’est pas une destination numérique : c’est une pièce d’infrastructure dont la valeur dépend de chaque usage concret.
Entreprises et administrations : construire les parcours EUDI Wallet qui enlèvent les frictions
Le succès commercial de l’EUDI Wallet se jouera dans les moments où un client hésite, renonce ou se retrouve coincé. Il ne se jouera pas dans une slide de comité de direction. Les organisations doivent donc cartographier leurs parcours à forte friction, puis isoler les séquences dans lesquelles une preuve vérifiable ou une authentification forte peut vraiment changer la donne.
Le cas de l’assurance est parlant. Aujourd’hui, une souscription en ligne peut demander une identité, un permis, une adresse, parfois un relevé d’informations et une signature. Chaque document ajoute un risque : photo illisible, fichier expiré, fraude documentaire, délai de revue. Avec des justificatifs numériques fiables, l’assureur peut réduire une partie de ces irritants. Cela ne signifie pas supprimer tous les contrôles ; cela signifie déplacer les contrôles là où ils produisent de la valeur.
Dans l’immobilier, la logique est tout aussi nette. Un agent ou une plateforme reçoit souvent des dossiers massifs dont la qualité varie fortement. Le Wallet ne résout pas à lui seul les questions de solvabilité ou de sélection du locataire. En revanche, il peut fiabiliser la preuve d’identité et certains attributs autorisés, tout en évitant de faire circuler sans nécessité des copies de pièces sensibles par e-mail. C’est plus propre pour le client, plus robuste pour l’organisation et plus défendable en cas d’incident.
Comment choisir les premiers cas d’usage de l’identité numérique européenne
Il faut résister à la tentation du grand soir. Déployer partout d’un coup est une méthode fiable pour produire de la confusion. Un pilote utile se concentre sur un parcours, un public et un objectif mesurable. Par exemple : réduire de 30 % le temps médian de validation d’un dossier de location, ou diminuer le taux de formulaires abandonnés lors de l’ouverture d’un compte.
- 🎯 Repérer la friction : analyser les étapes où la ressaisie, l’envoi de pièces ou l’attente bloquent la conversion.
- 🧩 Définir l’attribut strictement nécessaire : identité complète, âge, permis valide ou adresse ne répondent pas aux mêmes besoins.
- 🛠️ Prévoir une alternative : l’EUDI Wallet doit être une option utile, pas un mur pour les personnes non équipées.
- 📊 Mesurer avant et après : délai, taux de réussite, fraude détectée, satisfaction et charge opérationnelle.
- 🔄 Améliorer avec les retours terrain : les premiers utilisateurs révèlent toujours les angles morts que les maquettes cachent.
Les administrations ont ici un rôle majeur. Elles sont souvent le premier endroit où un citoyen obtient, renouvelle ou utilise une preuve officielle. Si l’expérience est opaque, lente ou mal expliquée, le réflexe ne s’installe pas. À l’inverse, une démarche publique simple peut faire basculer l’usage vers le quotidien : inscription à un service, justificatif administratif, accès à une prestation ou signature d’une formalité.
Pour Clara, le déclic ne viendra pas du terme « identité auto-souveraine », que personne ne prononce à la machine à café. Il viendra lorsqu’elle gagnera dix minutes sur une démarche pénible, sans livrer tout son dossier personnel. Les parcours qui enlèvent une corvée créent l’habitude ; ceux qui ajoutent une étape créent du rejet.
Sécurité des données et confiance : faire de l’EUDI Wallet un réflexe, pas une source d’angoisse
L’identité numérique touche à une zone sensible. Les clients accepteront volontiers un outil qui leur évite des démarches, mais ils refuseront de se sentir pistés, enfermés ou forcés à partager leur vie privée. La sécurité des données ne peut donc pas rester un paragraphe juridique enfoui dans les conditions générales. Elle doit se voir dans le parcours, dans les demandes formulées et dans la capacité de l’utilisateur à comprendre ce qu’il autorise.
Une mauvaise intégration ressemble à ceci : « Connectez votre Wallet » puis une demande vaste, floue, avec une longue liste de données. Une bonne intégration explique le besoin avec des mots normaux : « Pour vérifier que vous êtes majeur, ce service demandera uniquement une preuve de majorité. Votre adresse et votre numéro de document ne seront pas nécessaires. » Cette différence paraît mineure. Elle ne l’est pas : elle transforme une demande anxiogène en action compréhensible.
La minimisation des données n’est pas un frein à la performance. C’est souvent l’inverse. Moins une plateforme collecte d’informations inutiles, moins elle a de données à protéger, à mettre à jour, à justifier et à gérer en cas de fuite. C’est aussi une manière d’éviter la vieille mauvaise habitude numérique : récupérer large « au cas où ». Ce “au cas où” finit régulièrement en dette technique, juridique et réputationnelle.
Des contrôles cohérents avec le risque, pas une usine à gaz
Les secteurs régulés, de la banque à l’assurance en passant par les services publics, devront concilier fluidité et obligations. Le KYC, la lutte contre le blanchiment et la prévention de la fraude ne disparaissent pas avec le Wallet. Les justificatifs vérifiables peuvent au contraire améliorer la fiabilité de certaines preuves, à condition que les équipes sachent quoi vérifier, quand le vérifier et comment traiter les exceptions.
Prenons un service de crédit. Une identité validée ne suffit pas à décider de l’octroi d’un financement, et personne ne doit prétendre le contraire. Elle peut toutefois sécuriser l’entrée du parcours, éviter certains faux profils et raccourcir les vérifications initiales. L’analyse de risque garde son rôle, avec ses règles, ses contrôles humains et ses obligations. Le Wallet retire des grains de sable ; il ne remplace pas le moteur métier.
La gestion des incidents compte autant que le scénario idéal. Que se passe-t-il si le téléphone est perdu ? Si l’utilisateur refuse une demande ? Si une preuve est expirée ? Si le service ne reconnaît pas le portefeuille présenté ? Une entreprise mature documente ces cas avant le lancement, forme son support et évite de renvoyer le client vers trois interlocuteurs différents. Le pire parcours n’est pas celui qui rencontre un problème : c’est celui qui ne propose aucune sortie.
Les équipes doivent aussi séparer clairement les rôles. Le produit dessine une expérience utilisateur lisible. La conformité définit les exigences. La sécurité vérifie les échanges et les autorisations. Le juridique encadre les responsabilités. Le support remonte les incompréhensions réelles. Quand tout le monde arrive après la livraison, le projet se transforme en puzzle. Quand chacun intervient tôt, la transformation digitale devient nettement moins douloureuse.
La confiance se construit par des demandes limitées, des explications simples et des plans de secours solides — pas par un cadenas géant collé sur une page.
Interopérabilité EUDI Wallet : éviter le portefeuille européen qui ne marche qu’à côté de chez lui
Le mot interopérabilité paraît sec, presque administratif. Pourtant, c’est le nerf de la guerre. Un portefeuille européen qui fonctionne chez son émetteur mais échoue dès qu’il passe une frontière ne produit pas une identité numérique européenne : il recrée une collection de silos avec un logo commun. Pour Clara, qui voyage ou travaille dans un autre pays, cette promesse doit être tangible.
La force attendue de l’EUDI Wallet est de faire circuler une confiance vérifiable entre organisations, pays et secteurs. Un opérateur de mobilité en Espagne, une banque en Belgique ou une université aux Pays-Bas doivent pouvoir vérifier une information présentée par un utilisateur, selon des règles communes et avec un niveau de sécurité adapté. L’enjeu dépasse la technique : il concerne les standards, les responsabilités, la qualité des interfaces et les procédures de support.
| Situation | Ce que le parcours doit vérifier | Bénéfice concret |
|---|---|---|
| 🚘 Location de véhicule | Validité du permis et catégorie autorisée | Moins de contrôle manuel, retrait du véhicule plus rapide |
| 🏦 Ouverture de compte | Identité et informations nécessaires au KYC | Dossier plus fiable, baisse des ressaisies |
| 🏠 Candidature locative | Identité et justificatifs autorisés | Échanges plus propres, moins de documents envoyés par e-mail |
| 🎓 Inscription universitaire | Identité et diplôme ou statut vérifiable | Admission simplifiée pour les étudiants mobiles |
Tester les vrais scénarios transfrontaliers avant de parler de déploiement
La plupart des démonstrations techniques marchent dans un environnement contrôlé. Le terrain, lui, ajoute une connexion instable, un téléphone ancien, une langue différente, un document expiré et un client qui n’a pas lu le mode d’emploi. C’est pourquoi les entreprises doivent conduire des tests de bout en bout avec de vrais profils, y compris des personnes peu à l’aise avec les usages digitaux.
Une check-list utile inclut la compréhension du consentement, le temps nécessaire à l’opération, le traitement des erreurs, la lisibilité mobile et la disponibilité d’un parcours alternatif. Il faut également vérifier que les équipes métier comprennent la preuve reçue. Un conseiller qui ne sait pas interpréter un statut de vérification ramènera vite le client vers un PDF, parce que « c’est plus simple ». Voilà comment une bonne idée meurt dans un back-office.
Des pays ayant déjà développé des identités numériques ou des services publics fortement numérisés montrent une leçon assez basique : l’adoption ne vient pas de la technologie seule. Elle apparaît lorsque les démarches fréquentes deviennent réellement plus faciles. La Belgique, comme d’autres écosystèmes engagés sur l’identité numérique, rappelle que la confiance dépend de l’usage répété et de la qualité opérationnelle, pas d’un lancement en fanfare.
L’entreprise qui prépare ce terrain ne cherche pas seulement à cocher une exigence future. Elle apprend à travailler avec des preuves numériques, à réduire des tâches manuelles et à proposer un service plus cohérent aux clients mobiles. L’interopérabilité n’est pas un bonus technique : c’est la condition pour que la promesse européenne survive à la première frontière.
Adoption technologique et succès commercial : piloter l’EUDI Wallet avec des métrics qui racontent la vérité
Un lancement n’est pas une adoption. Publier un bouton « Utiliser mon EUDI Wallet » ne garantit ni l’usage, ni la confiance, ni le retour sur investissement. Les responsables produit, conformité et acquisition doivent suivre ce qui se passe réellement : combien de personnes choisissent cette option, à quelle étape elles renoncent, combien terminent la procédure et quel gain opérationnel est constaté.
Les métrics utiles ne sont pas forcément sophistiquées. Le taux de sélection du Wallet indique s’il est visible et compris. Le taux de complétion montre si le parcours tient la route. Le délai de vérification mesure le bénéfice concret. Les demandes au support révèlent les mots ou écrans qui sèment le doute. Enfin, le taux de fraude ou de dossiers rejetés indique si la promesse de confiance résiste au terrain.
Un exemple très simple : une fintech lance l’option Wallet auprès de 10 % de ses nouveaux clients. Elle constate que le délai médian d’entrée en relation diminue, mais que la sélection du Wallet reste faible. Le problème n’est peut-être pas la technologie. Peut-être que le bouton est noyé sous deux autres choix, que le bénéfice n’est pas formulé, ou que le public ne possède pas encore de portefeuille activé. Sans analyse, certains concluront trop vite que l’outil « ne marche pas ». C’est précisément le genre de diagnostic paresseux qui coûte des mois.
Faire progresser l’usage sans manipuler ni forcer le client
La communication doit présenter un avantage honnête : « vérifiez votre identité plus rapidement », « évitez de transmettre une copie de document », « partagez seulement l’information utile ». Promettre une sécurité absolue ou une validation instantanée dans tous les cas est une mauvaise idée. Les clients détectent vite les promesses gonflées, surtout lorsqu’il s’agit de leur identité.
Les équipes marketing peuvent accompagner le lancement avec des explications courtes dans les moments utiles : page d’inscription, e-mail transactionnel, centre d’aide, tutoriel mobile et assistance humaine. Pas besoin de transformer le sujet en tunnel de jargon. Les usages digitaux deviennent familiers lorsqu’ils sont montrés au bon moment, avec une raison claire et une sortie facile.
Le succès commercial dépendra aussi de la coordination. Si la direction pousse l’EUDI Wallet, mais que les commerciaux ne savent pas l’expliquer, que le support ignore les cas de blocage et que les développeurs découvrent les contraintes tardivement, le lancement patinera. À l’inverse, un pilote partagé entre produit, sécurité, métier et relation client produit des retours exploitables. C’est moins spectaculaire qu’une annonce, mais beaucoup plus rentable.
Le bon réflexe consiste à installer une boucle de progrès : lancer sur un périmètre limité, écouter, corriger, mesurer, puis élargir. Cette méthode évite de transformer une évolution européenne majeure en gadget de démonstration. Elle donne surtout au citoyen une raison répétée de conserver et d’utiliser son portefeuille.
Le marché ne récompensera pas les organisations qui parlent le mieux du Wallet ; il récompensera celles qui font gagner du temps sans demander une confiance aveugle.
Qu’est-ce que l’EUDI Wallet permet de faire ?
L’EUDI Wallet est un portefeuille d’identité numérique européen destiné notamment à l’authentification, au partage de justificatifs vérifiables et à certaines signatures en ligne. Son intérêt dépend des services qui l’intègrent dans des parcours réellement utiles.
Les entreprises devront-elles abandonner leurs autres moyens de connexion ?
Non. Le portefeuille européen a vocation à devenir une option reconnue et pratique, mais les entreprises doivent maintenir des parcours alternatifs pour les utilisateurs qui ne l’emploient pas ou rencontrent une difficulté.
Quels secteurs ont intérêt à tester l’EUDI Wallet en premier ?
La banque, l’assurance, l’immobilier, la mobilité, les télécommunications, la formation et les services publics disposent de nombreux parcours mêlant preuve d’identité, justificatifs, contrôle d’âge ou signature.
Comment protéger la sécurité des données avec l’EUDI Wallet ?
Il faut demander uniquement les attributs indispensables, expliquer clairement le consentement, tracer les opérations utiles, prévoir la gestion des refus et organiser un parcours de secours en cas de problème.

Super article, Basil ! L’EUDI Wallet pourrait vraiment simplifier nos démarches. Hâte de voir son impact !
C’est rassurant de voir des solutions qui facilitent la vie des utilisateurs tout en protégeant leurs données.
Basil, cet article offre des perspectives fascinantes sur l’EUDI Wallet ! J’adore les concepts pratiques.